Ce qui change par rapport au budget de moyens
Dans un budget de moyens, les crédits sont votés par nature de dépense et par structure : personnel, fonctionnement, investissement, ministère par ministère. Le Parlement autorise des dépenses ; il ne se prononce pas sur des résultats.
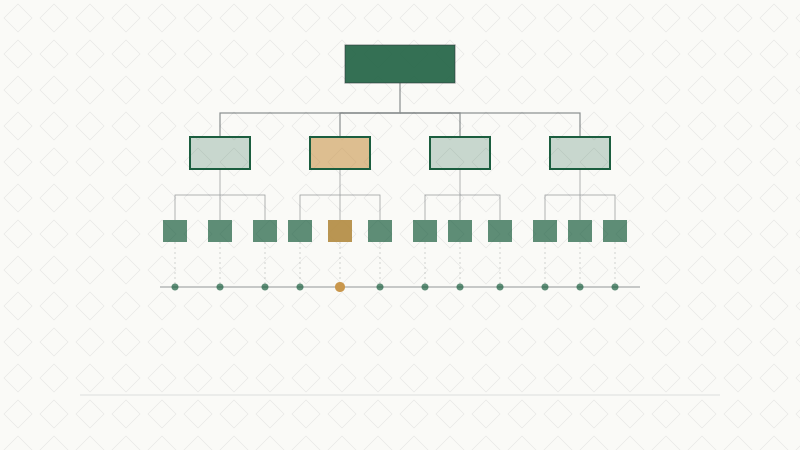
Le budget-programme inverse cette logique. Les crédits de chaque ministère sont regroupés en programmes, qui correspondent à des politiques publiques : l’enseignement de base, la santé maternelle, l’entretien du réseau routier. Chaque programme porte des objectifs, des indicateurs de performance et des cibles. Le Parlement vote les crédits par programme, et peut juger l’année suivante de ce qu’ils ont produit.
Trois changements en découlent :
- la responsabilité : chaque programme a un responsable, qui répond de l’atteinte des objectifs ;
- la souplesse : à l’intérieur d’un programme, le responsable peut redéployer les crédits entre activités, dans les limites fixées par la loi organique ;
- la redevabilité : l’exécution donne lieu chaque année à un rapport de performance.
Le cadre communautaire
Dans l’espace UEMOA, la réforme repose sur la directive n° 06/2009/CM/UEMOA relative aux lois de finances ; dans la CEMAC, sur la directive n° 01/11-UEAC-190-CM-22. Chaque État les a transposées dans une loi organique relative aux lois de finances, puis a fixé son propre calendrier de basculement. Les principes sont communs ; les modalités et les appellations varient d’un pays à l’autre.
Les documents du cycle budgétaire
- Le DPBEP (document de programmation budgétaire et économique pluriannuelle) fixe le cadre macroéconomique et l’enveloppe globale sur trois ans.
- Les DPPD (documents de programmation pluriannuelle des dépenses) déclinent cette enveloppe par ministère et par programme.
- Les PAP (projets annuels de performance), annexés au projet de loi de finances, présentent pour chaque programme les objectifs, les indicateurs et les cibles.
- Les RAP (rapports annuels de performance), annexés au projet de loi de règlement, comparent les résultats obtenus aux cibles fixées.
La qualité des RAP dépend directement de celle des PAP : un indicateur mal défini à la programmation ne peut pas être renseigné utilement à l’exécution.
Les acteurs
- Le responsable de programme, souvent un secrétaire général ou un directeur général, pilote le programme, répartit les crédits et rend compte des résultats.
- Les gestionnaires chargés de l’exécution (responsables de budgets opérationnels ou d’activités, selon les pays) mettent en œuvre au plus près du terrain.
- Le ministre fixe les priorités et arbitre entre programmes.
- Le contrôleur financier voit son rôle évoluer d’un contrôle préalable de chaque dépense vers un contrôle modulé selon les risques.
- Le Parlement et la juridiction financière apprécient la performance au vu des rapports annuels.
Les difficultés les plus fréquentes
- Des indicateurs trop nombreux, ou qui mesurent l’activité plutôt que le résultat.
- Une chaîne de responsabilité floue entre le responsable de programme et les directions qui exécutent.
- Des dépenses de personnel gérées en dehors des programmes, ce qui fausse la lecture des coûts.
- Des systèmes d’information budgétaires qui ne suivent pas encore la nomenclature par programme.
- Un dialogue de gestion réduit à la répartition des crédits, sans discussion sur les résultats.
Par où commencer
- Revoir la cartographie des programmes pour qu’elle reflète des politiques publiques, et non l’organigramme.
- Ramener les indicateurs à ceux qui éclairent une décision, chacun avec sa source et sa méthode de calcul.
- Instaurer un dialogue de gestion régulier entre le responsable de programme et les gestionnaires.
- Préparer le rapport annuel de performance dès la programmation : qui collecte quoi, et quand.
- Adapter le contrôle interne aux nouvelles marges de manœuvre des gestionnaires.
Les compétences à renforcer
La réforme repose moins sur les textes que sur les cadres qui la portent : responsables de programme, directions financières, contrôleurs, auditeurs. C’est à eux que s’adresse notre formation sur le budget-programme et la performance budgétaire, complétée par nos programmes sur le cadrage macroéconomique, le suivi-évaluation et l’audit interne.